越南不是出口红利市场,是本地化产业基地;政策纸面好看,但执行会打折;不要把政策文件当业绩,要区分无悔动作与可撤回重资产;整车讲究择时,零部件、充换电设备、渠道讲究抢窗口;避开重资产陷阱,以风险可控的方式抓住存量替换红利。 市场底层现实:2026年前9个月电动两轮渗透率32.2%,但政策已经由“强制替换”转为“鼓励转型”;7700万摩托车保有量的替换主力来自2027年落地的在用车排放检测,而不是禁摩令;VinFast占据绝大多数优质点位,日系(本田、雅马哈)2027‑2029年将发起反攻,留给中资企业的窗口期有限。
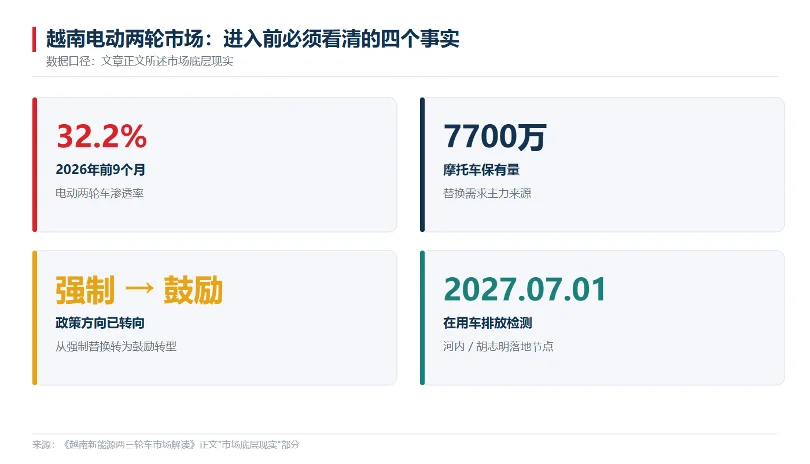
图1 越南电动两轮市场:进入前必须看清的四个事实
下文分为通用底层原则、整车企业成功路径、充换电企业成功路径、三轮车赛道打法、必须守住的风险控制规则、成败关键触发器清单。
一、所有企业通用的5条底层成功原则(无论整车/零部件/充换电)
1、摒弃“整车出口”思维,认清关税硬约束
电动两三轮整车HS8711.90.91执行60%最惠国关税+10%增值税,不享受RCEP减免,整车出口几乎没有商业可行性。
- 可行路径:CKD/SKD散件组装,散件关税32‑35%,电机仅7.5%;
- 绝对不要依靠灰关非正规清关,会面临罚没、刑事风险。
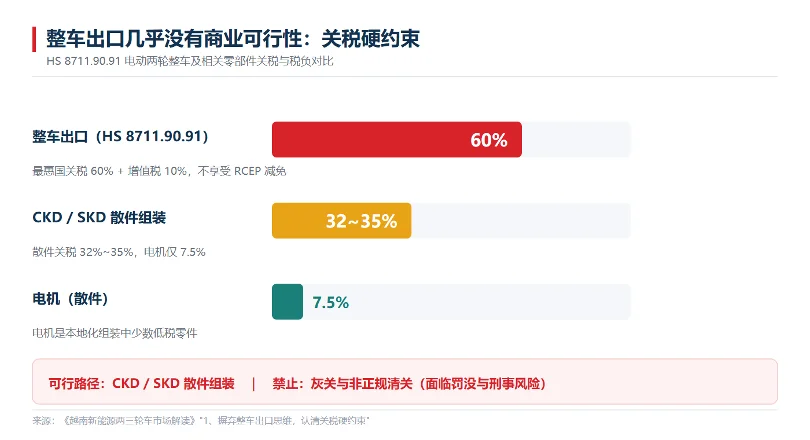
图2 关税硬约束:整车出口几乎没有商业可行性
2、分清“政策写了什么”和“实际落地什么”,拒绝线性乐观测算
利好政策:地租减免、贷款贴息、多品牌开放换电协议、电池本土化40%、在用车排放检测;
陷阱:补贴只给消费者,贴息只补贴贷款利息,政府不会出钱买你的设备、建你的场站;禁摩执行力度大幅缩水;电摩不享受四轮车的注册费、消费税减免。
财务测算必须做悲观压力测试:按渗透率30%、拿不到补贴、政策执行打折测算,再叠加乐观情景弹性,不能拿90%的增速直接外推未来几年销量。
3、优先做「无悔动作」,重资产全部设置触发条件
- 无悔动作:无论市场好坏,投入就会积累能力,沉没成本可控,立刻做:认证合规、本地产品适配、搭建小范围售后备件网络、本地合作伙伴对接、标准研究。
- 可撤回动作:建厂、大规模产能扩张、自建充换电运营网络、三轮车大规模产线,没有触发信号绝不投重金。
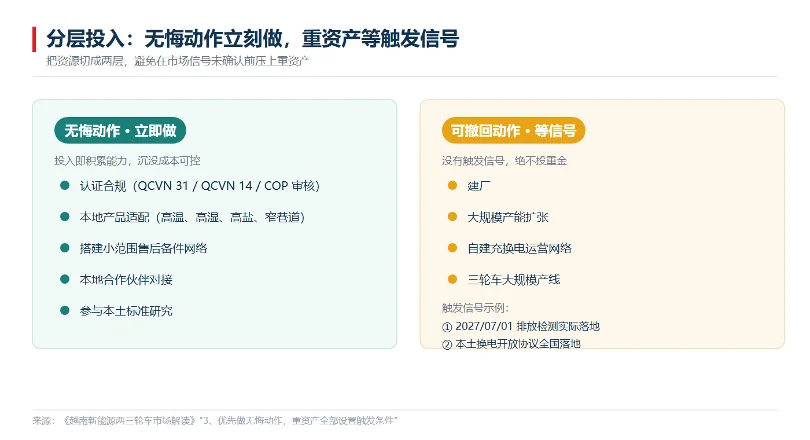
图3 分层投入:无悔动作立刻做,重资产等触发信号
4、一定要做本地化适配,不能直接搬运国内产品
越南高温、高湿高盐、老城巷道狭窄、山路多、电网不稳定:
- 整车:缩短轴距、IPX6防水、强化减震;
- 电池/换电柜:适配QCVN31:2026/BXD盐水浸泡、烟雾即判定起火的严苛测试;设备加强防腐;适配峰谷电价、电网波动。
5、一定要修复“历史信任债务”,售后>单纯拼低价
上世纪90年代中国摩托曾占据越南80‑90%市场,因为低价低质、售后缺失,份额跌到不足1%。越南市场份额最终由渠道密度、售后质保决定,不是单纯比拼硬件价格。入门L1车型价格战惨烈,单台净利仅约150元,盲目低价冲量会陷入亏损泥潭。
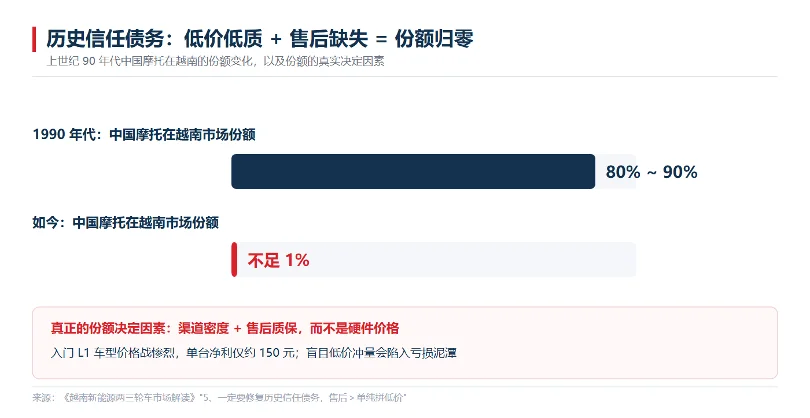
图4 历史信任债务:中国摩托在越南份额从80~90%跌至不足1%
二、整车(两轮)企业如何取得成功
认证先行,不要先建厂 立刻完成:QCVN31电池强制标准、新版QCVN14整车标准、COP工厂一致性审核;新版标准2026年11月生效,错过会直接无法合规上市。
建厂决策放在2027年上半年,不要过早砸重资产;一期产能不宜超过20-30万辆每年。
- 产品定位避开纯L1低价内卷,双线布局
- L1轻便车型(免驾照):维持合理份额,但不作为主力盈利来源;
- 主流通勤1500‑2500万越南盾价格带是利润盘,适配10‑30公里通勤、时速50km以上用户需求;
- B端网约、物流骑手是高价值客户,参考雅迪对接Grab模式,开发B端专属版本。
- 补能策略:接入现有换电网络,不要自建网络 和VGX、Selex合作,做车辆接口适配,接入已建成的换电体系。胡志明政策强制公共换电柜支持多品牌开放协议,封闭生态正在瓦解,不用重复投入重资产建柜。
- 渠道售后优先于产能 先搭建2‑3个核心城市备件售后网络,逐步扩张经销网点,目标向1000家量级靠拢;质保对标VinFast(6年整车、8年电池),补齐服务短板。
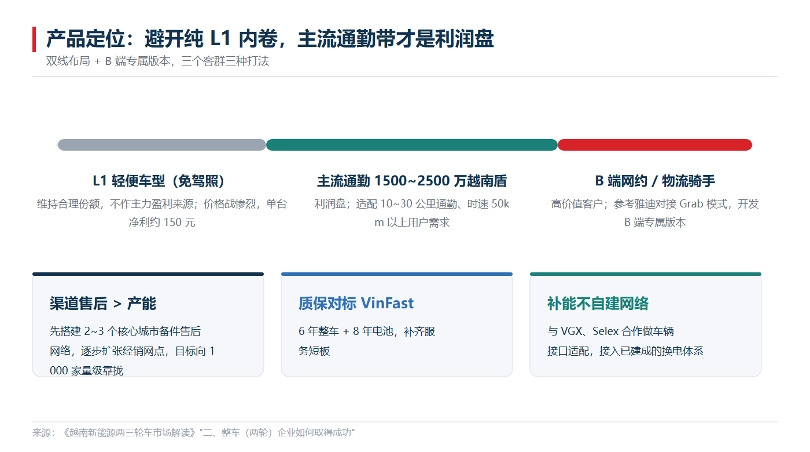
图5 产品定位与渠道策略:主流通勤带才是利润盘
3.紧盯三大关键信号再扩产 ①2027‑07‑01河内胡志明在用车排放检测实际落地; ②本田LFP UC3本土量产时点; ③行业单台净利润不跌破100元人民币。
一旦单台净利跌破100元,停止新增整车产能,转向零部件、后市场业务。
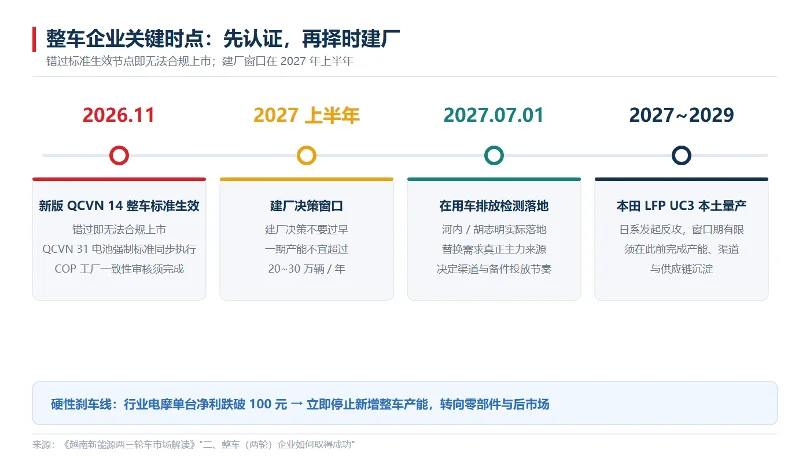
图6 整车企业关键时点:先认证,再择时建厂
三、新能源充换电企业如何取得成功
核心结论:运营是高风险重资产,设备与方案供应是风险收益最优赛道;卖水,不要挖井。
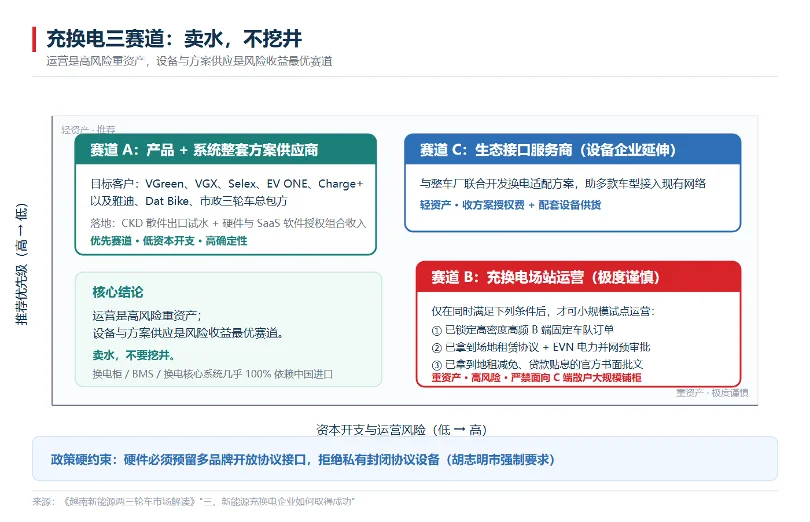
图7 充换电三赛道对比:卖水,不挖井
优先赛道A:产品+系统一整套方案供应商
1.找准目标客户,不和C端散户打交道 客户清单:V‑Green、VGX(Petrolimex油气集团参股)、Selex、EV ONE、Charge+等本土运营商;雅迪、Dat Bike等整车厂;市政三轮车总包方。
2.越南换电柜、BMS、换电核心系统几乎100%依赖中国进口,本土供应链薄弱,是最大红利点。
3.产品必须符合两大硬性政策导向 ①适配QCVN31:2026/BXD电池安全标准; ②硬件预留多品牌开放协议接口,拒绝做私有封闭协议设备,符合胡志明市强制政策,否则市场空间持续收缩。
赛道A:落地模式优先CKD散件出口试水 设备散件关税低,前期不用在越南投大型工厂;当开放协议全国落地+运营商稳定批量订单出现,再评估本地组装。
想要申请贴息、地租减免的公共项目,才需要逐步提升本地配套比例。
- 除硬件外,叠加软件增值 输出换电云平台、BMS适配、多品牌兼容改造方案,形成硬件+SaaS软件授权的组合收入,提高毛利。
赛道B:充换电场站运营(极度谨慎,仅满足全部条件才小批量试点)
✅必须同时全部满足以下条件,才可以小规模试点运营:
- 已经锁定高密度高频B端固定车队订单(骑手、物流、环卫三轮车);没有B端稳定流量,投资回收期长;
- 已经拿到场地租赁协议,并且拿到EVN越南电力集团正式并网预审批复(重中之重),V‑Green案例证明:拿到土地、建好柜子不等于可以通电,91%设备闲置就是卡在电力审批;
- 已经拿到地租减免、贷款贴息的官方书面批文,不要仅凭政策文件口头预期; ❌禁止:从零起步面向普通C端散户大规模铺柜,不要和VinFast争夺黄金公共点位。
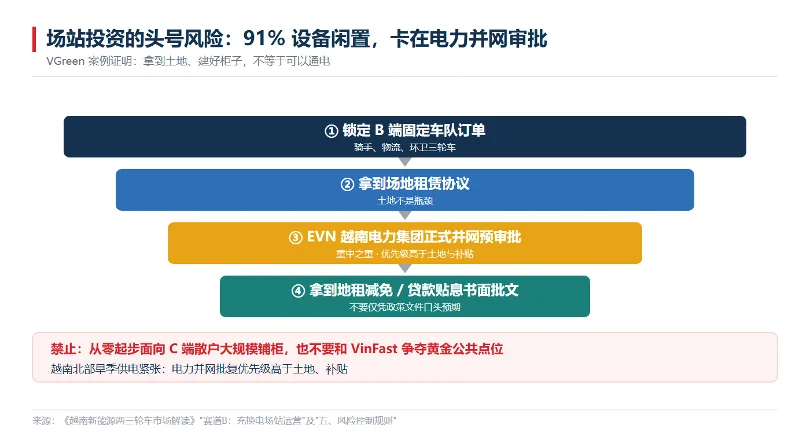
图8 场站投资决策漏斗:电力并网审批是头号卡点
赛道C:生态接口服务商(设备企业延伸)
和整车厂联合开发换电适配方案,帮助多款车型接入越南现有换电网络,收取方案授权费+配套设备供货,轻资产。
企业必须避开4个死亡坑
- 不要把贴息、地租减免理解为政府出钱投资设备;
- 没有电力并网预审通过,坚决不做资本开支;
- 不做封闭私有协议换电设备;
- 不要迷信市场增速报告,以运营商实际招标订单作为决策依据。
四、电动三轮车赛道怎么成功
三轮车属于机会窗口,但陷阱极多:2026年8月试点放开,仅限垃圾收集、邮政物流、消防支援,无国家财政预算,没有税收优惠;载客三轮车路权风险极高,坚决不碰。
✅正确打法:
- 现阶段只做研发级投入,不要直接上大规模资本开支。输出2‑3款样车,选择1‑2个城市做场景试点,安排技术人员参与本土标准研讨;如果2026年底就要申请5000万以上资本开支建厂,属于时点误判。
- 绑定本土联合体,不要单打独斗:对接南兆等市政体系企业、环卫、邮政总包,拿示范项目。
- 产品适配:不锈钢车厢抗沿海腐蚀、加强底盘载重500kg以上;电池系统严格符合QCVN31盐水浸泡、烟雾起火判定新规。
- 放量触发条件:等待三轮车试点登记标准、整车分类正式发布之后,再启动量产产能。
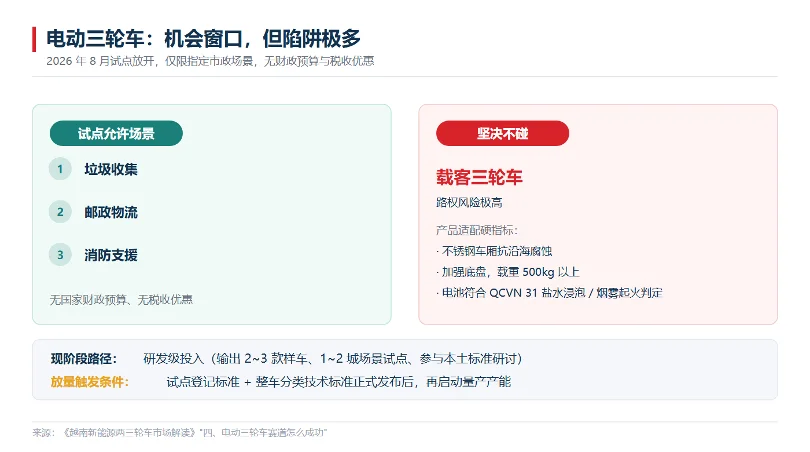
图9 电动三轮车:试点允许场景、坚决不碰的红线与放量触发条件
五、必须守住的风险控制规则(失败企业大多踩中下面)
- 需求透支风险:2026年的高销量透支一部分2027‑2028年的换购需求,不能简单线性外推增长。
- 政策执行缩水风险:河内补贴预算要跟踪实际拨付率;如果拨付率低于60%,主动下调市场需求假设。
- 电力风险(充换电企业头号风险):越南北部旱季供电紧张;场站投资,电力并网批复优先级高于土地、补贴。
- 竞争窗口期风险:本田2027‑2029电动反攻,要在窗口期完成产能、渠道、供应链沉淀,不能拖延。
- 合规认证风险:中国3C不能直接互认,所有产品必须做越南本地测试认证,预留3‑5个月认证周期;锂电池属于9类危险品,仓储运输需要资质。
六、企业重点监测的成败触发器(把“看年份”改为“看信号”)
| 触发器 | 触发条件 | 企业对应行动 |
| T2 | 2027‑07‑01河内、胡志明实际落地在用车排放检测,检测点位充足 | 整车加速换购市场布局;充换电设备加大备货 |
| T4+T5 | 三轮车试点登记、整车分类技术标准正式发布 | 三轮车项目由研发转向量产准入 |
| T7 | 胡志明多品牌开放换电协议完整技术规范发布 | 充换电企业加大标准化开放接口设备推广 |
| T9 | 本田LFP UC3越南量产时间确认 | 整车企业必须在此节点前完成建厂,窗口期关闭 |
| T11 | 行业电摩单台净利润跌破100元人民币 | 整车停止新增产能,转向零部件、后市场 |
| 电力触发器 | 合作场站拿到EVN电力并网正式预审批复 | 该点位才具备充换电投资价值 |
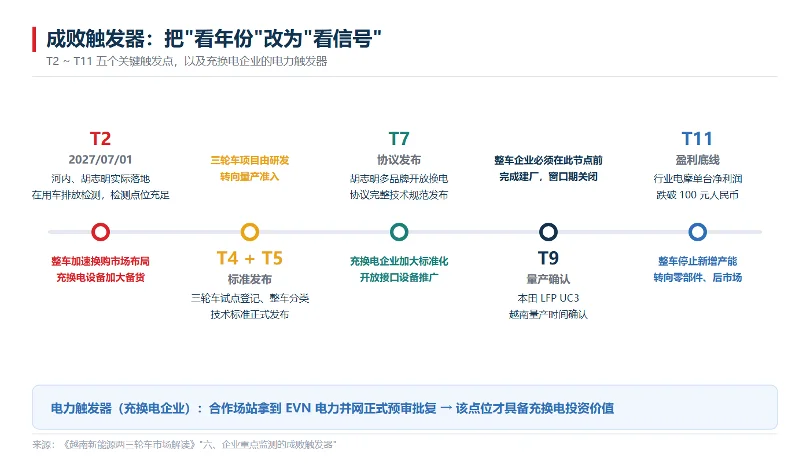
图10 成败触发器时间轴:把“看年份”改为“看信号”
结尾总结
越南市场成功,不是靠赌政策红利,而是靠区分纸面政策和现实执行,分层次投入资源,优先做无悔动作,重资产严格等待触发器信号。
- 整车:择时,不要急着重资产建厂;
- 充换电设备、零部件、渠道售后:抢时间窗口,越早布局越能积累壁垒;
- 三轮车:现阶段以研发、试点、参与标准制定为主,拒绝载客三轮;
- 充换电运营:只在手握确定B端订单、电力审批落地前提下小规模试点,拒绝大规模自建公共网络。